#544Un trust, con trustee residente in Italia, che sostiene direttamente le spese degli interventi può assumere il ruolo di Soggetto Responsabile nel Conto Termico 3.0 e presentare la richiesta di incentivo al GSE? Deve inviare la richiesta preliminare prima dell'avvio dei lavori o documentazione aggiuntiva rispetto a una richiesta standard?
Sì, in linea di principio, ma per analogia. Le fonti non nominano mai il trust, mentre il decreto considera privati tutti i soggetti diversi dalle pubbliche amministrazioni. La domanda la presenterebbe il trustee, che ha la disponibilità dell'immobile e sostiene le spese. La richiesta preliminare serve se il trust esercita un'attività economica.
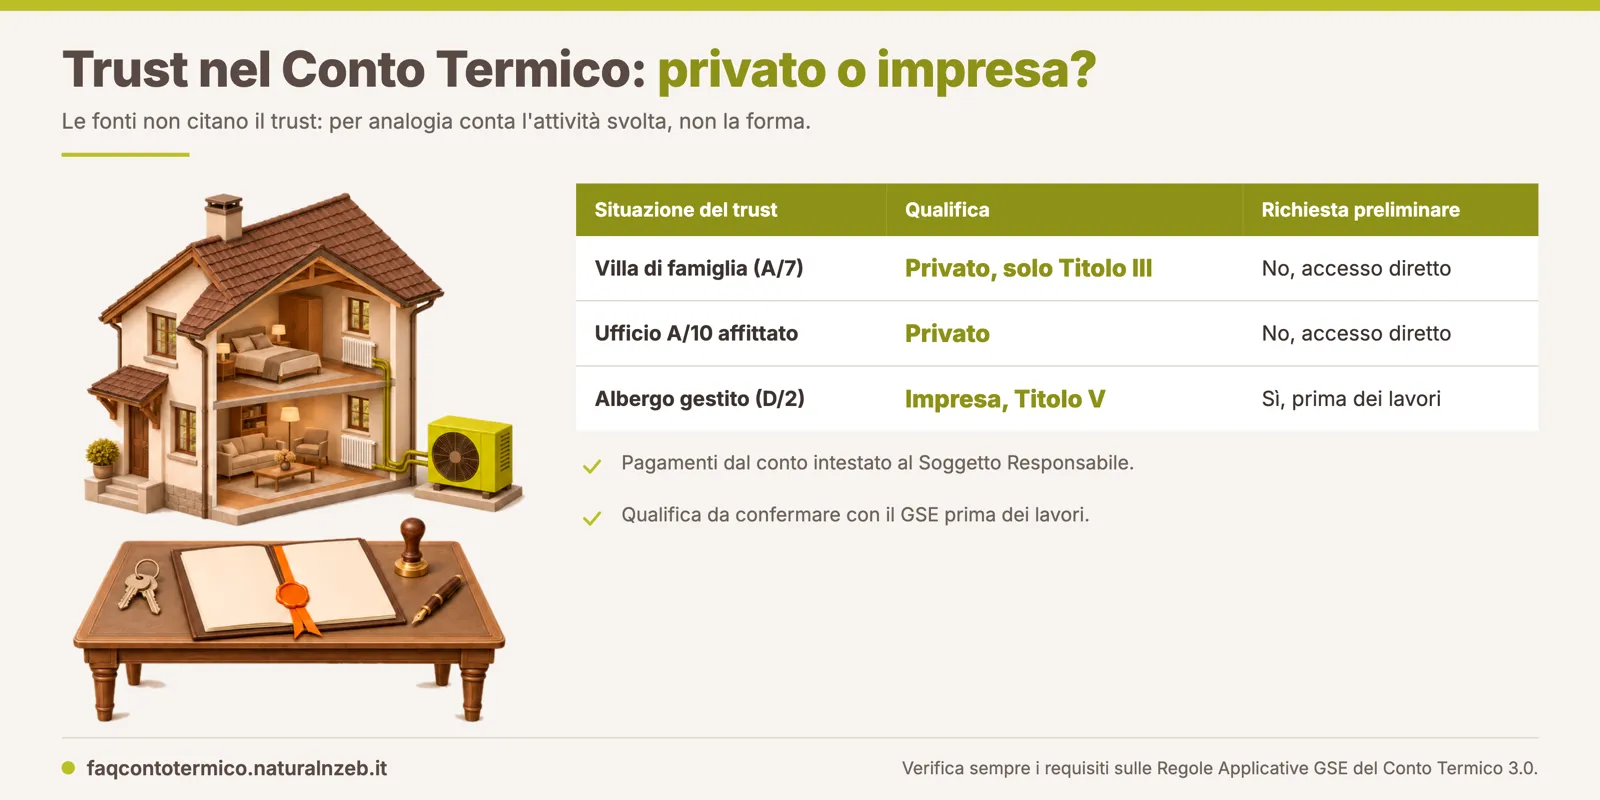
Il trust non ha una casella, ma rientra tra i soggetti privati
Se cerchi la parola trust nel D.M. 7 agosto 2025, nelle Regole Applicative o nei webinar GSE, non la troverai. Il punto di partenza è quindi la definizione residuale dell'art. 2, comma 1, lettera ss), per cui i soggetti privati sono "tutti i soggetti diversi dalle amministrazioni pubbliche". Le Regole Applicative li descrivono con un elenco aperto, "quali, ad esempio, persone fisiche o soggetti titolari di reddito di impresa o di reddito agrario".
È un principio che il GSE ha già applicato ad altri soggetti fuori dalle categorie classiche. Nel webinar del 12 gennaio 2026 ha spiegato che una Onlus o un ente ecclesiastico non iscritti al RUNTS fanno parte dei privati, "considerate come persona fisica insomma, quindi come soggetto privato". Il concetto è tornato nei webinar del 19 e del 26 gennaio a proposito di parrocchie e Onlus. La FAQ GSE n. 454 dice lo stesso per gli enti religiosi, come riassume anche la nostra FAQ su parrocchie ed enti religiosi.
Chi firma e chi paga: il ruolo del trustee
Qui serve una premessa di diritto civile, che le fonti del Conto Termico non trattano. Di regola il trust non ha personalità giuridica e i beni conferiti sono intestati al trustee. Per il Conto Termico contano poi due requisiti. Il Soggetto Ammesso deve avere "la disponibilità dell'edificio o unità immobiliare", come proprietario o titolare di un altro diritto reale o personale di godimento (art. 10, comma 1). Il Soggetto Responsabile è invece chi "ha sostenuto le spese" e firma il contratto con il GSE (art. 2, lettera tt).
Se il trustee risulta intestatario dell'immobile e sostiene le spese, la lettura più coerente con l'art. 10 è che i due ruoli coincidano, senza bisogno del Modello 18. Il §12.2 delle Regole Applicative chiede però di pagare "utilizzando esclusivamente il conto corrente intestato al medesimo Soggetto Responsabile". Anagrafica, fatture e conto devono quindi indicare lo stesso soggetto, come nelle pratiche di famiglia con un solo intestatario.
Se quel soggetto sia il trustee o il trust, che può avere un codice fiscale proprio, va chiarito con il GSE prima di emettere le fatture.
Serve la richiesta preliminare prima dei lavori?
Per capirlo devi guardare a cosa fa il trust, senza fermarti alla forma giuridica. L'art. 2, lettera s) definisce impresa "qualsiasi entità che eserciti un'attività economica, indipendentemente dalla forma giuridica". Il GSE, sempre nel webinar del 12 gennaio, ha riassunto il criterio così: "se c'è un reddito di impresa va da sé che sono imprese", altrimenti il soggetto è trattato come una persona fisica.
Se il trust gestisce un albergo, un negozio o un'altra attività organizzata, va trattato come impresa. Di solito c'è anche un'iscrizione al registro delle imprese, che il §3.4 delle Regole Applicative chiede di dichiarare nella domanda. L'art. 25, comma 3 e il §4.1 impongono la richiesta preliminare "prima dell'avvio dei lavori", pena l'inammissibilità. Si applicano inoltre i tetti del Titolo V. È la stessa conclusione della FAQ sulla pizzeria del titolare in C/1.
Se invece il trust si limita a custodire il patrimonio, per esempio affittando un immobile senza un'attività organizzata, la lettura più coerente è che resti un privato. Nello stesso webinar il GSE ha confermato che una persona fisica fuori dall'attività economica accede per un edificio del terziario e "può locarlo anche a un terzo". Allora non c'è preliminare, ma si presenta la domanda in accesso diretto entro 90 giorni dalla fine dei lavori (art. 14, comma 2).
Diverso è il caso della locazione abituale di spazi a terzi, che la FAQ sulla parrocchia senza RUNTS porta nel Titolo V. Lì il confine con l'attività economica va verificato caso per caso.
Il privato non impresa sconta però un limite di ambito. Sugli edifici residenziali sono ammessi solo gli interventi del Titolo III, mentre quelli del Titolo II (cappotto, infissi, fotovoltaico) restano riservati al terziario.
Quali documenti in più?
Nel corpus non risultano allegati prescritti apposta per il trust. Valgono quelli legati al caso, cioè il titolo di disponibilità dell'immobile, il Modello 18 se il trust non è proprietario e il Modello 5 se il trustee delega un tecnico. La DSAN del Soggetto Ammesso, che chiede di dichiarare la dimensione d'impresa, riguarda solo il trust che opera come impresa. Nessuno di questi modelli ha uno schema per il trust e il GSE può sempre chiedere "documenti integrativi" in istruttoria (§5.4).
Prima di avviare i lavori conviene tenere pronto l'atto istitutivo, utile a documentare i poteri del trustee e l'intestazione dell'immobile, anche se nessuna fonte ne stabilisce la sufficienza.
Conviene anche chiarire con il GSE il profilo da scegliere sul portale, per esempio tramite il numero verde 800.16.16.16. Nel webinar del 16 aprile 2026 il GSE ha ricordato che tra i dati non modificabili della preliminare c'è "la tipologia di soggetto responsabile". Chi sbaglia deve rinviarla con i dati corretti. Il rischio più grave resta però l'opposto, cioè un trust che il GSE considera impresa e che ha avviato i lavori senza preliminare.
Un esempio pratico
Ecco come cambia il percorso in tre situazioni tipiche, con lo stesso trustee persona fisica residente in Italia. Le qualifiche sono letture per analogia, da confermare con il GSE prima dei lavori.
| Situazione del trust | Qualifica | Richiesta preliminare | Interventi ammessi |
|---|---|---|---|
| Trust familiare con villa abitata dai beneficiari (A/7) | Soggetto privato | No, accesso diretto entro 90 giorni | Solo Titolo III |
| Trust che affitta un ufficio A/10 a una società, senza attività organizzata | Soggetto privato | No, accesso diretto entro 90 giorni | Titolo II e Titolo III |
| Trust che gestisce direttamente un albergo (D/2) | Impresa | Sì, prima dell'avvio dei lavori | Titolo II e III, con i tetti e la riduzione di energia primaria del Titolo V |
Nel terzo caso, se i lavori sono già partiti senza preliminare, l'incentivo è perso e non si recupera. Nelle prime due situazioni, invece, basta che paghi e firmi lo stesso Soggetto Responsabile indicato nella domanda. Il quadro dei soggetti ammessi è sul portale GSE del Conto Termico 3.0.
Fonti: D.M. 7 agosto 2025, Art. 2 comma 1 lett. a), b), s), ss), tt), Art. 4 comma 1 lett. b), Art. 10 comma 1, Art. 14 comma 2 lett. a), Art. 25 commi 1-3, Art. 27; Regole Applicative, Paragrafo 3.1, Paragrafo 3.4, Paragrafo 4.1 (richiesta preliminare imprese), Paragrafo 5.4, Paragrafo 12.2; FAQ GSE n. 454 (15/01/2026); Modelli 5, 18 e DSAN Soggetto Ammesso; Webinar 12/01/2026 (01:21:40-01:22:20, 02:07:15-02:07:55, 02:11:35-02:12:15); Webinar 19/01/2026 e 26/01/2026 (parrocchie e Onlus); Webinar 16/04/2026 (00:15:44-00:16:18)
Workshop Conto Termico 3.0
Corso online on-demand
Impara a gestire le pratiche del Conto Termico 3.0 con il corso pratico pensato per professionisti e tecnici del settore. 8 casi pratici sviluppati passo passo.