#540Una società che risulta socia della società richiedente l'incentivo, può fatturare alla società richiedente gli interventi oggetto della richiesta di incentivo nell'ambito del Conto Termico 3.0?
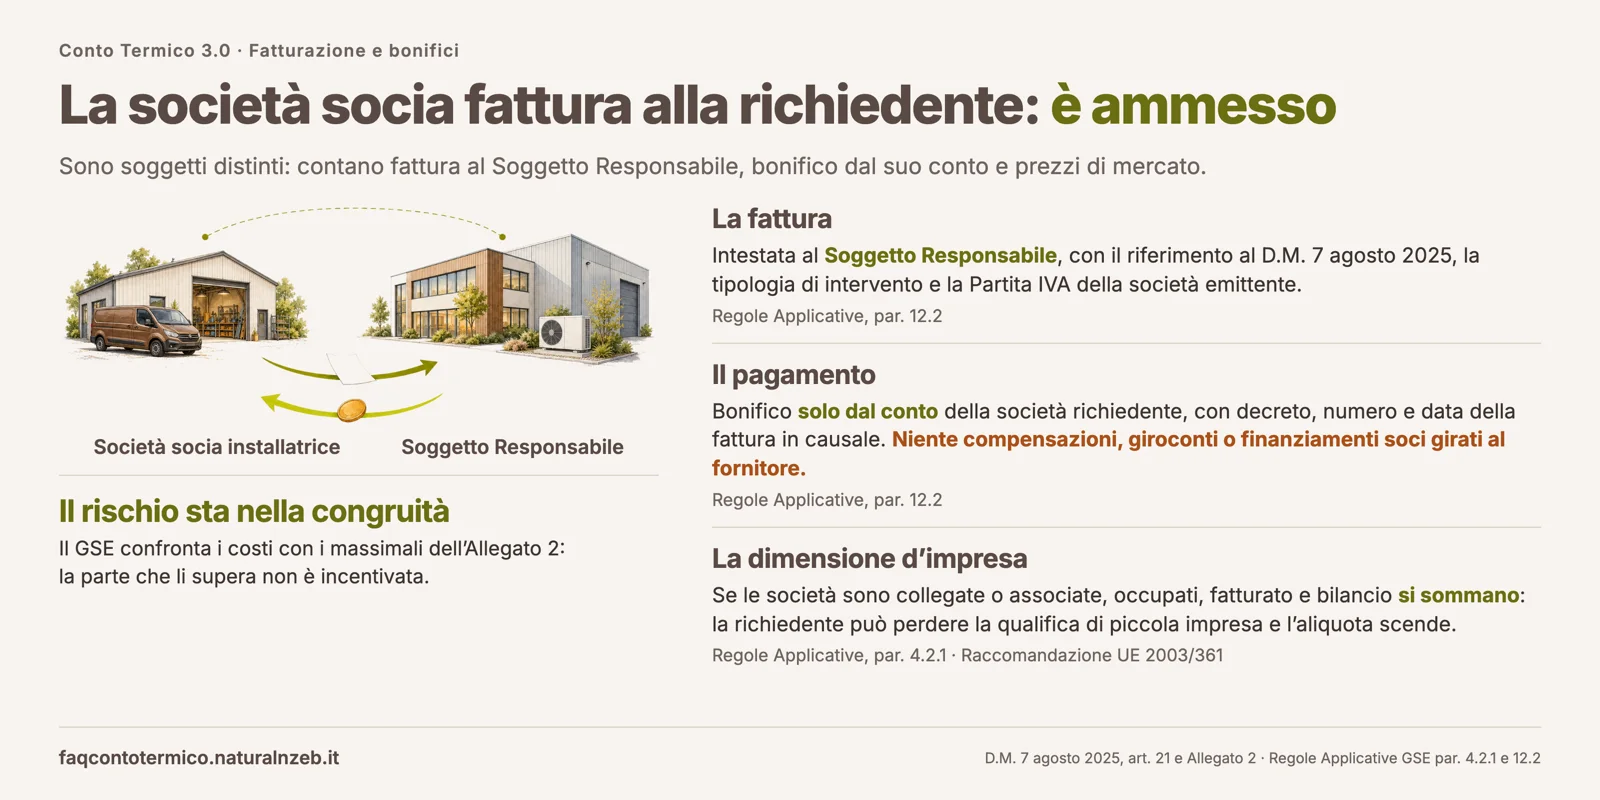
Sì. Né il D.M. 7 agosto 2025 né le Regole Applicative vietano a una società socia, controllante o collegata di fatturare gli interventi alla società che chiede l'incentivo. Le due società restano soggetti giuridici distinti. Conta che la fattura sia intestata al Soggetto Responsabile, pagata dal suo conto corrente e congrua rispetto ai prezzi di mercato.
Esiste un divieto per le fatture tra società collegate?
No. Il Conto Termico 3.0 non contiene una regola sull'indipendenza del fornitore o dell'installatore rispetto al Soggetto Responsabile. Nelle Regole Applicative i rapporti di collegamento tra imprese compaiono in altri contesti (la dimensione d'impresa, le società partecipate dalle PA) e non riguardano chi emette le fatture.
Il caso è diverso da quello della ditta individuale che fattura i lavori al proprio titolare. Lì emittente e beneficiario sono la stessa persona e la fattura si riduce a un'autofattura, senza una spesa reale verso un terzo. Una società di capitali o di persone ha invece una soggettività autonoma rispetto ai propri soci, anche quando il socio è a sua volta una società.
Se la società socia è un'impresa che esegue lavori o fornisce impianti, può quindi stipulare un contratto con la partecipata, realizzare l'intervento ed emettere regolare fattura. L'unica autofatturazione prevista dal Conto Termico resta quella sulla biomassa autoprodotta, che non si estende alle opere di installazione.
I requisiti che la fattura deve rispettare
Il paragrafo 12.2 delle Regole Applicative fissa gli elementi della fattura, che valgono per qualunque fornitore, collegato o meno. La fattura deve:
- essere intestata al Soggetto Responsabile, cioè alla società richiedente;
- riportare il riferimento al D.M. 7 agosto 2025;
- descrivere con chiarezza la tipologia di intervento incentivato;
- indicare la Partita IVA della società emittente e i dati del Soggetto Responsabile;
- concorrere, con le altre fatture, a una somma pari alla spesa totale consuntivata nella scheda.
Per la dicitura da riportare puoi vedere cosa scrivere in fattura sul riferimento al decreto. Sul pagamento la regola è altrettanto netta. L'ordinante del bonifico deve essere il Soggetto Responsabile, che paga esclusivamente dal conto corrente intestato a sé. La causale riporta il riferimento al decreto, il numero e la data della fattura.
Non sono quindi ammessi compensazioni con crediti verso la socia, giroconti infragruppo, finanziamenti soci girati direttamente al fornitore o pagamenti eseguiti dalla controllante per conto della partecipata. Il flusso deve andare dal conto della società richiedente a quello della società socia, una fattura alla volta.
Dove nasce il rischio: congruità e spesa effettiva
Il legame societario è ammesso, però attira l'attenzione nei controlli. Tra parti correlate è più facile che il prezzo si allontani dal valore di mercato, ed è proprio la congruità che il GSE verifica.
In istruttoria i costi dichiarati vengono confrontati con i costi massimi unitari dell'Allegato 2 del decreto e la parte che li supera non concorre all'incentivo, come spiegato nella FAQ su incentivo e massimali di spesa. Con i controlli documentali e i sopralluoghi previsti dall'art. 21 del decreto, il GSE può poi verificare che lavori e forniture siano stati realmente eseguiti.
Una fattura gonfiata, una prestazione non eseguita o un pagamento poi restituito alla partecipata portano al rigetto della richiesta o alla decadenza con il recupero delle somme. Conviene quindi conservare:
- il contratto di appalto o di fornitura tra le due società;
- preventivi o listini che dimostrino un prezzo in linea con il mercato;
- le schede tecniche e la documentazione dei componenti installati;
- gli estratti conto che provano l'uscita definitiva del denaro.
Il collegamento conta per la dimensione d'impresa
C'è un punto in cui la partecipazione rileva davvero, e riguarda la società richiedente. Per le imprese il Conto Termico 3.0 applica le regole sugli aiuti di Stato del Titolo V e l'intensità dell'incentivo dipende dalla dimensione.
Il paragrafo 4.2.1 delle Regole Applicative rinvia alla Raccomandazione UE 2003/361 e al D.M. 18 aprile 2005. Se l'impresa è collegata o associata ad altre, i dati su occupati, fatturato e bilancio vanno sommati. Una società partecipata in misura rilevante da un'altra impresa potrebbe quindi non essere più una piccola impresa e ricadere in una percentuale più bassa. Per un quadro generale vedi la FAQ sulle imprese ammesse al Conto Termico 3.0.
Resta valida anche l'alternativa del mandato irrevocabile all'incasso, con cui la società socia, in quanto installatore o fornitore, può riceverlo e incassare direttamente l'incentivo, entro i casi in cui il mandato è ammesso.
Un esempio pratico
La Alfa SRL, piccola impresa che gestisce un capannone con uffici, vuole sostituire la caldaia degli uffici con una pompa di calore (intervento III.A). Il 40% delle sue quote è della Beta Impianti SRL, impresa installatrice abilitata ai sensi del D.M. 37/08, che esegue il lavoro.
| Passaggio | Cosa fa Alfa SRL (Soggetto Responsabile) | Cosa fa Beta Impianti SRL (socia) |
|---|---|---|
| Contratto | Firma il contratto di appalto a prezzi di listino | Formula un'offerta in linea con il mercato |
| Fattura | Riceve una fattura intestata a sé, con riferimento al D.M. 7 agosto 2025 | Fattura 38.000 euro, con descrizione dell'intervento III.A |
| Pagamento | Paga con bonifico dal proprio conto, causale con numero e data della fattura | Incassa sul proprio conto, senza restituzioni |
| Dichiarazione | Calcola la dimensione sommando i dati di Beta, se il collegamento lo richiede | Rilascia la Dichiarazione di Conformità |
Se il massimale dell'Allegato 2 per quella pompa di calore porta la spesa ammissibile a 32.000 euro, i 6.000 euro eccedenti restano a carico di Alfa e l'incentivo resta entro i limiti riferiti alla sola quota ammessa. Se invece Alfa pagasse compensando un debito verso Beta, la spesa non sarebbe dimostrata da un bonifico e l'intera richiesta rischierebbe il rigetto. Per eventuali dubbi su casi con più passaggi infragruppo conviene un quesito diretto al GSE sul Conto Termico.
Fonti: D.M. 7 agosto 2025, Art. 14, Art. 21, Titolo V e Allegato 2; Regole Applicative, Paragrafo 4.2.1, Paragrafo 12.2, Paragrafo 12.3
Workshop Conto Termico 3.0
Corso online on-demand
Impara a gestire le pratiche del Conto Termico 3.0 con il corso pratico pensato per professionisti e tecnici del settore. 8 casi pratici sviluppati passo passo.