#538In relazione alla FAQ #75, il cambio di destinazione d'uso dell'immobile in residenziale, dopo la presentazione della domanda o l'erogazione dell'incentivo, può compromettere l'ammissione al Conto Termico 3.0?
Sì, il cambio di destinazione d'uso può compromettere l'incentivo anche dopo il pagamento. Il requisito di edificio esistente richiamato nella FAQ #75 va infatti affiancato al mantenimento delle condizioni di accesso. Per i privati con interventi del Titolo II, trasformare un immobile terziario in residenziale durante il periodo vincolato espone alla decadenza e al recupero delle somme erogate.
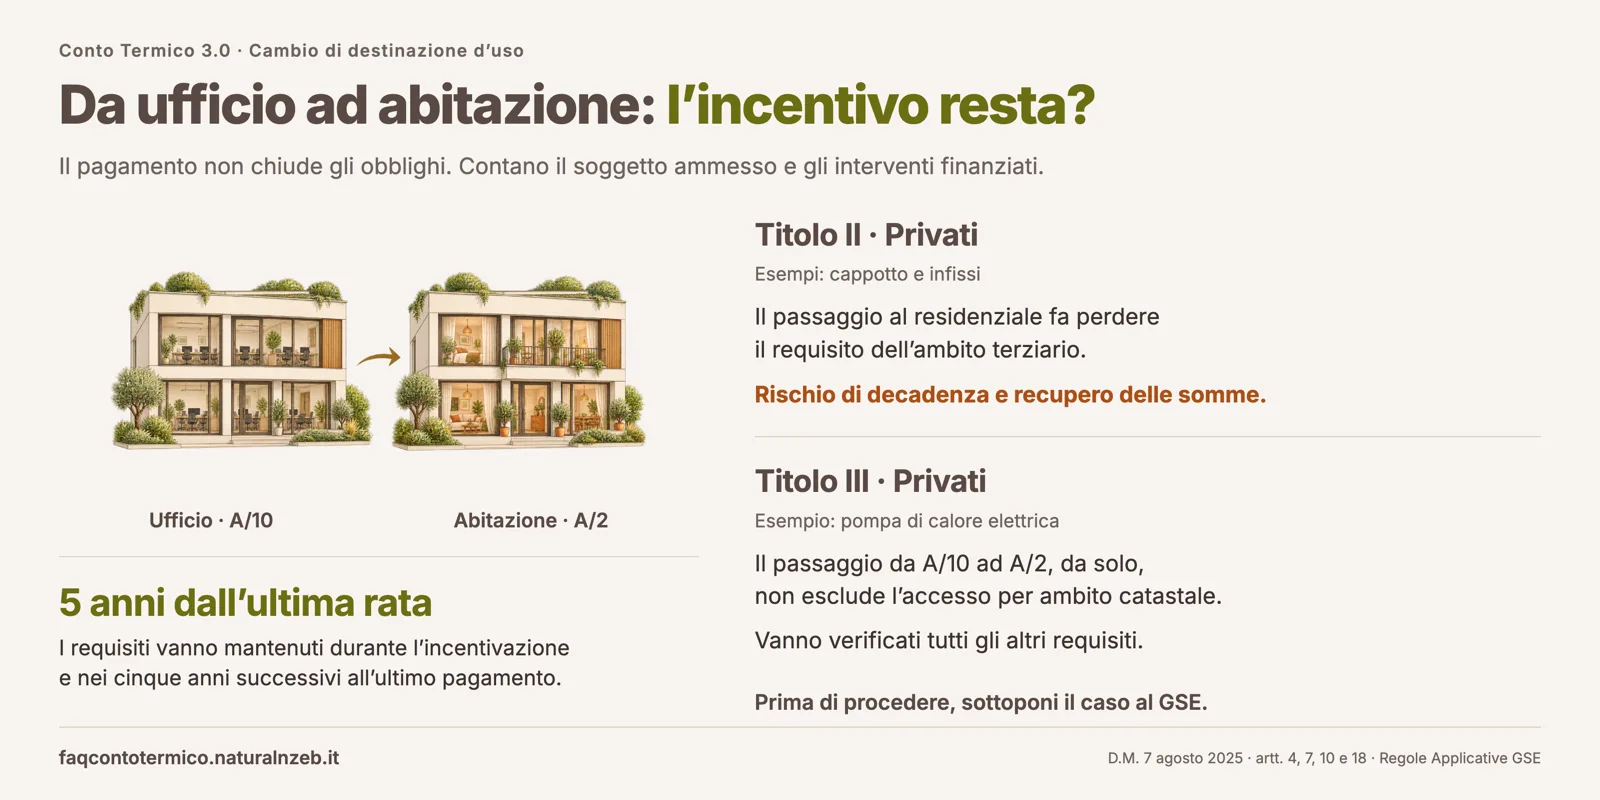
Il vincolo prosegue per cinque anni dall'ultima rata
Quando il cliente ti chiede di trasformare l'ufficio in appartamento perché il GSE ha già pagato, la prima verifica riguarda la data dell'ultimo accredito. L'articolo 10, comma 5, del D.M. 7 agosto 2025 impone infatti di mantenere i requisiti che hanno consentito l'accesso durante l'intero periodo di incentivazione e nei cinque anni successivi alla corresponsione dell'ultima rata.
Se il contributo è stato liquidato in un'unica soluzione, il quinquennio decorre da quell'accredito. Quando invece l'incentivo viene suddiviso in più rate annuali, bisogna attendere l'incasso dell'ultima per far partire il conteggio dei cinque anni, anche se il cantiere si è chiuso molto prima.
La data di fine lavori, l'invio della domanda e la lettera di ammissione non possono sostituire questo riferimento temporale. Lo stesso articolo indica il mancato mantenimento dei requisiti tra le cause di decadenza e recupero degli importi già erogati.
Questo vale anche per i dati catastali. La categoria catastale ante intervento, trattata nella FAQ #74, serve a verificare le condizioni iniziali dell'immobile, ma non permette di eliminare, subito dopo la domanda, un requisito necessario all'incentivo. Allo stesso modo, l'iscrizione al catasto alla data della domanda, richiamata nella FAQ #75, risponde solo alla verifica dell'esistenza dell'edificio, senza cristallizzare il diritto all'incentivo per il futuro.
Terminato il periodo fissato dall'articolo 10, comma 5, si esaurisce questo specifico vincolo temporale. La scadenza non sana però le violazioni commesse negli anni precedenti e non sostituisce le verifiche urbanistiche necessarie al cambio d'uso. Per programmare la trasformazione con il cliente occorre quindi ricostruire la cronologia effettiva della pratica, senza limitarsi all'anno in cui si sono chiusi i lavori.
Quando il passaggio al residenziale mette a rischio l'incentivo?
Per inquadrare il rischio bisogna guardare a due fattori: chi è il soggetto ammesso e quali interventi sono stati finanziati. L'articolo 4 del decreto riserva ai soggetti privati gli interventi del Titolo II solo su edifici dell'ambito terziario. Rientrano in questo gruppo l'isolamento termico delle superfici opache, la sostituzione degli infissi e la trasformazione in edificio nZEB. Il vincolo di destinazione riguarda anche le imprese e gli ETS economici che accedono a queste misure.
Su questo caso il GSE è intervenuto nel webinar del 26 gennaio 2026. Nel passaggio dedicato al mantenimento dei requisiti, il Gestore ha chiarito che un'impresa o un ETS economico che realizza interventi su un immobile terziario deve conservare la categoria catastale, altrimenti viene meno l'ammissibilità agli interventi del Titolo II. Il chiarimento è coerente con gli articoli 4 e 10 del decreto.
Se un ufficio A/10 viene trasformato in un'abitazione A/2, l'immobile esce dall'ambito terziario. Quando un privato ha ottenuto l'incentivo per il cappotto o per i serramenti grazie a quella classificazione, il passaggio al residenziale durante il periodo vincolato compromette il requisito che ne consentiva l'accesso. Aver già ottenuto il provvedimento di ammissione o l'accredito sul conto non risolve il problema. L'esito amministrativo e l'eventuale recupero delle somme spettano alla valutazione del GSE sulla singola pratica.
Il quadro cambia per gli interventi del Titolo III, come la sostituzione dell'impianto di climatizzazione invernale con una pompa di calore elettrica, per i quali l'articolo 7 ammette i privati sia nel terziario sia nel residenziale. In questa situazione, il medesimo passaggio da A/10 ad A/2, considerato da solo, non determina l'esclusione per ambito catastale. Restano da verificare la configurazione dell'impianto, il suo utilizzo e tutti gli altri requisiti dell'intervento incentivato.
L'accesso all'ambito residenziale è consentito anche alle imprese, ferme le disposizioni specifiche del Titolo V. Questa apertura non comprende però indistintamente ogni categoria del gruppo A: le unità censite in A/8 e A/9 restano escluse dal residenziale ammesso dal decreto, mentre la categoria A/10 appartiene al terziario. Per controllare ogni abbinamento, la tabella 4 del paragrafo 3.1 delle Regole Applicative riassume l'incrocio tra soggetto, immobile e intervento.
Un discorso a parte riguarda le pubbliche amministrazioni e gli ETS non economici, che hanno un accesso più ampio agli interventi del Titolo II. Per questi soggetti il passaggio al residenziale richiede una verifica dei requisiti effettivi della pratica, compresi quelli alla base di eventuali maggiorazioni. Non si può quindi trasferire in modo automatico a questi enti la causa di esclusione prevista per il privato che interviene su un’abitazione.
Che cosa cambia tra domanda, ammissione e pagamento?
Durante l'istruttoria il GSE sta ancora accertando il diritto all'incentivo. Se in questa fase l'immobile viene trasformato, porta il cambiamento all'attenzione del Gestore nella pratica in corso, con la documentazione aggiornata. Il solo invio non basta. Se l'istanza di un privato riguarda un intervento del Titolo II e l'immobile diventa residenziale mentre la pratica è in lavorazione, viene meno proprio il requisito che consentiva di richiedere il contributo.
Dopo l’ammissione, l'articolo 18, comma 2, del decreto disciplina la comunicazione delle modifiche apportate agli interventi incentivati, secondo le procedure illustrate al paragrafo 10.1 delle Regole Applicative. Anche il contratto tipo per l'accesso diretto, all'articolo 4.3, richiede al soggetto responsabile di comunicare tempestivamente le variazioni sopravvenute rispetto alle condizioni di ammissibilità e ai requisiti per l'intero periodo di incentivazione.
Se intendi procedere con un cambio d'uso rispetto a quanto descritto nella richiesta originaria, è prudente sottoporre la trasformazione al GSE prima di avviare i lavori, spiegando come incide sull'immobile e sull'intervento. Questo passaggio serve a ottenere una valutazione del caso, ma non equivale a un'autorizzazione in deroga al requisito terziario e non garantisce la conservazione del contributo.
Se la modifica fa venir meno i requisiti, l'articolo 18 prevede possibili conseguenze che comprendono la perdita del diritto all'incentivo, anche parziale, la risoluzione del contratto e il recupero delle somme già erogate. Dai testi ufficiali non emerge alcun meccanismo automatico che consenta di cambiare destinazione d'uso restituendo semplicemente una quota forfettaria o prestabilita. Anche in presenza di pratiche con più interventi congiunti, spetta sempre al GSE valutare quali condizioni siano venute meno.
I dati da verificare prima di procedere
Prima di contattare il GSE o pianificare l'operazione con il committente, raccogli gli elementi necessari per confrontare la situazione incentivata con quella futura:
- la natura del soggetto ammesso e l'identità del soggetto responsabile;
- i codici degli interventi finanziati, distinguendo Titolo II e Titolo III;
- la categoria catastale iniziale e quella prevista, insieme al titolo edilizio relativo al cambio d'uso;
- lo stato della domanda, il provvedimento eventualmente ricevuto e le date degli accrediti, soprattutto dell'ultima rata;
- le modifiche previste a impianti, superfici servite, utilizzo e disponibilità dell'immobile.
Conviene chiarire fin da subito se il cambio di destinazione fosse già previsto nel progetto originario oppure se nasca da una decisione successiva. Quando si interviene sugli impianti, il confronto deve comprendere le loro caratteristiche prima e dopo la trasformazione. Sono elementi da documentare con cura, senza presumere che il solo aggiornamento della visura catastale risolva la verifica energetica.
Il quadro completo degli obblighi si ricava dal testo del D.M. 7 agosto 2025 in Gazzetta Ufficiale e dalle Regole Applicative pubblicate dal GSE. La valutazione della trasformazione concreta va però sempre riferita alla tua specifica pratica e alle condizioni con cui è stata ammessa.
Un esempio pratico
Ipotizziamo il caso di un proprietario privato che ha ottenuto il Conto Termico 3.0 per sostituire gli infissi di un ufficio censito come A/10. L'incentivo viene pagato in un'unica soluzione il 15 ottobre 2026. Nel 2028 il proprietario decide di trasformare l'ufficio in un appartamento A/2, mantenendo gli stessi serramenti installati con il contributo.
Il cambio d'uso cade nel quinquennio dall'accredito, che si compie il 15 ottobre 2031. Gli infissi conservano intatte le loro prestazioni termiche, ma l'immobile perde l'appartenenza all'ambito terziario richiesta per gli interventi del Titolo II realizzati dai privati. Aver ricevuto l'intero importo nel 2026 non protegge quindi dalla decadenza e dal recupero delle somme erogate.
Se lo stesso proprietario avesse incentivato soltanto una pompa di calore elettrica del Titolo III, il passaggio da A/10 ad A/2 non eliminerebbe da solo il requisito dell'ambito catastale, poiché entrambe le categorie risultano compatibili con quella specifica misura. La verifica proseguirebbe sugli altri aspetti. Resterebbe da accertare che la trasformazione mantenga tutti gli altri presupposti dell'incentivo. Questa distinzione va chiarita prima di impegnare il cliente nel nuovo progetto.
Fonti: D.M. 7 agosto 2025, Art. 2 comma 1 lett. a), b), i), Art. 4, Art. 7, Art. 10 comma 5, Art. 18 commi 1 e 2; Regole Applicative, Paragrafo 3.1 Tabelle 4 e 6, Paragrafo 10.1 e Capitolo 11; Contratto tipo Conto termico, Accesso diretto, Art. 2.2 e Art. 4.3; Webinar GSE 26/01/2026, passaggio sul mantenimento della categoria catastale per imprese ed ETS economici
Workshop Conto Termico 3.0
Corso online on-demand
Impara a gestire le pratiche del Conto Termico 3.0 con il corso pratico pensato per professionisti e tecnici del settore. 8 casi pratici sviluppati passo passo.